
Que la aseguradora rechaza un siniestro es una situación frustrante, especialmente cuando has sufrido daños en tu vivienda y esperabas que el seguro se hiciera cargo de la reparación.
Sin embargo, recibir una respuesta negativa no significa necesariamente que hayas perdido el derecho a reclamar.
Antes de dar el asunto por cerrado, conviene conocer los motivos del rechazo, revisar las condiciones de tu póliza y saber qué pasos puedes seguir para defender tus derechos como asegurado.
| Descubre: Cómo reclamar a tu aseguradora paso a paso cuando rechaza o retrasa un siniestro |
¿Por qué una aseguradora rechaza un siniestro?
Existen diferentes motivos por los que una compañía puede rechazar una reclamación. En muchos casos, la decisión está relacionada con las condiciones contratadas y con las circunstancias en las que se produjeron los daños.
Algunas de las causas más habituales son:
- Daños fuera de cobertura: por ejemplo, una póliza que no incluye determinadas filtraciones o daños accidentales.
- Falta de mantenimiento: si los desperfectos se deben al deterioro progresivo de una instalación, la compañía podría considerar que no existe un siniestro cubierto.
- Exclusiones del contrato: algunas situaciones aparecen expresamente excluidas en las condiciones generales o particulares.
- Límites de indemnización: el importe reclamado puede superar la cantidad máxima que contempla la garantía.
- Daños anteriores: si el problema ya existía antes de contratar el seguro, la aseguradora podría rechazar su cobertura.
Por eso, cuando el seguro no quiere pagar un siniestro, es importante comprobar si la decisión está realmente justificada por el contrato.
¿Qué hacer si el seguro rechaza un siniestro?
Si la compañía deniega la indemnización, no es recomendable quedarse únicamente con una explicación telefónica. Existen varios pasos que puedes seguir para solicitar una revisión del caso.
| Descubre: Seguro de salud privado: las 7 cosas que debes mirar antes de firmar |
1. Solicita la explicación por escrito
Pide a la aseguradora que te comunique los motivos del rechazo y que identifique la cláusula concreta en la que basa su decisión. Esta información te permitirá comprobar si la exclusión se aplica realmente a lo sucedido.
2. Revisa las condiciones de tu póliza
Lee las coberturas, exclusiones, límites y franquicias del contrato. Presta especial atención a las condiciones particulares, ya que recogen las garantías que has contratado. También conviene comprobar si una cláusula que limita tus derechos está redactada de forma clara, destacada y aceptada por escrito cuando así lo exige la normativa.
3. Reúne pruebas de los daños
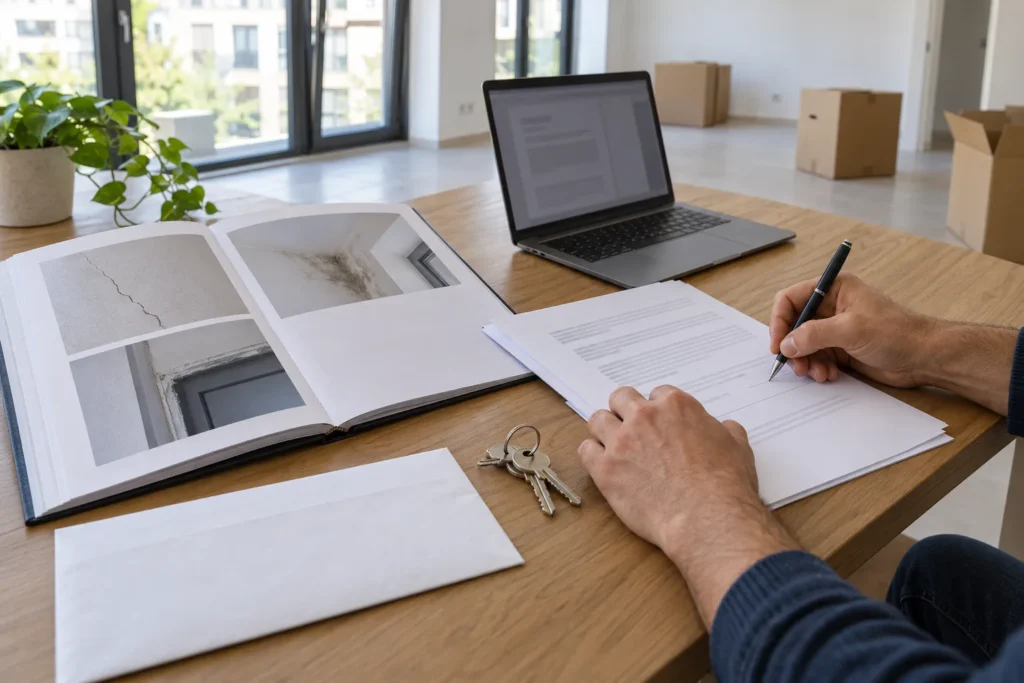
Conserva fotografías, vídeos, facturas, presupuestos de reparación e informes técnicos. Si no estás de acuerdo con la valoración del perito del seguro, puedes solicitar una revisión y aportar un informe pericial independiente.
4. Presenta una reclamación formal
Si consideras que la aseguradora ha rechazado injustamente el siniestro, presenta una reclamación ante su Servicio de Atención al Cliente o el defensor del asegurado, si dispone de esta figura. Explica lo ocurrido, aporta las pruebas y solicita una respuesta formal.
5. Acude a la Dirección General de Seguros
Si no obtienes una respuesta satisfactoria, puedes acudir al Servicio de Reclamaciones de la Dirección General de Seguros y Fondos de Pensiones (DGSFP), siempre que cumplas los requisitos para hacerlo. Esta vía permite plantear una reclamación frente a la entidad, aunque sus informes no tienen carácter vinculante.
¿Cuánto tiempo tienes para reclamar si la aseguradora rechaza un siniestro?
No conviene dejar pasar el tiempo. La Ley de Contrato de Seguro establece, con carácter general, un plazo de prescripción de dos años para las acciones derivadas de seguros de daños, como el seguro de hogar, y de cinco años para los seguros de personas. El cómputo y las circunstancias concretas pueden influir en cada caso.
Además, hay que distinguir estos plazos del tiempo que tiene la aseguradora para gestionar el expediente. Según el artículo 18 de la Ley de Contrato de Seguro, debe abonar el importe mínimo que pueda deber dentro de los 40 días siguientes a la recepción de la declaración del siniestro, atendiendo a las circunstancias conocidas.
| Descubre: Terceros ampliado o todo riesgo con franquicia |
¿Qué otras coberturas cubre el seguro de hogar?
Antes de reclamar, también es útil conocer qué garantías puede incluir un seguro de hogar. No todas las pólizas ofrecen la misma protección: las coberturas dependen de la modalidad contratada, los límites y las condiciones particulares.
| Aseguradora | Coberturas y aspectos que puedes comparar |
| MAPFRE | Daños por agua, incendio, robo, responsabilidad civil y asistencia, según modalidad. |
| Santalucía | Diferentes niveles de protección, con opciones de asistencia y garantías ampliadas. |
| Ocaso | Protección frente a daños habituales, responsabilidad civil y servicios de asistencia. |
| Zurich | Modalidades personalizables y garantías como daños por agua, robo e incendio. |
| Mutua Madrileña | Distintas opciones de protección, con garantías adicionales en modalidades superiores. |
| Línea Directa | Coberturas esenciales y servicios de asistencia en el hogar, según el producto contratado. |
Entre las garantías que merece la pena comparar están los daños por agua, fenómenos atmosféricos, incendio, robo, rotura de cristales, daños eléctricos, responsabilidad civil y defensa jurídica. Comprueba siempre sus límites y exclusiones antes de contratar.
¿Cómo evitar problemas cuando necesitas utilizar tu seguro de hogar?
La mejor forma de reducir sorpresas es revisar las condiciones antes de que ocurra un incidente. Comprueba qué capital tienes asegurado para el continente y el contenido, declara correctamente las características de la vivienda y conserva las facturas de los bienes de mayor valor.
También es importante comunicar los daños dentro del plazo establecido y seguir las indicaciones de la compañía para evitar que el problema se agrave. Si tienes dudas sobre una garantía, solicita una aclaración antes de necesitarla.
En definitiva, que la aseguradora rechaza un siniestro no significa que no puedas defender tus derechos. Revisar el contrato, reunir pruebas y presentar una reclamación son pasos fundamentales para intentar resolver el conflicto.
Si estás pensando en contratar o cambiar tu póliza, puedes utilizar nuestro comparador gratuito de seguros de hogar. Es fácil de usar y te permite consultar información en tiempo real sobre distintas opciones del mercado para encontrar una protección que se ajuste a las características de tu vivienda y a tus necesidades.


Me boy para un pueblo